

Salix efter avknoppningen – vd om förvärvsstrategin och framtiden
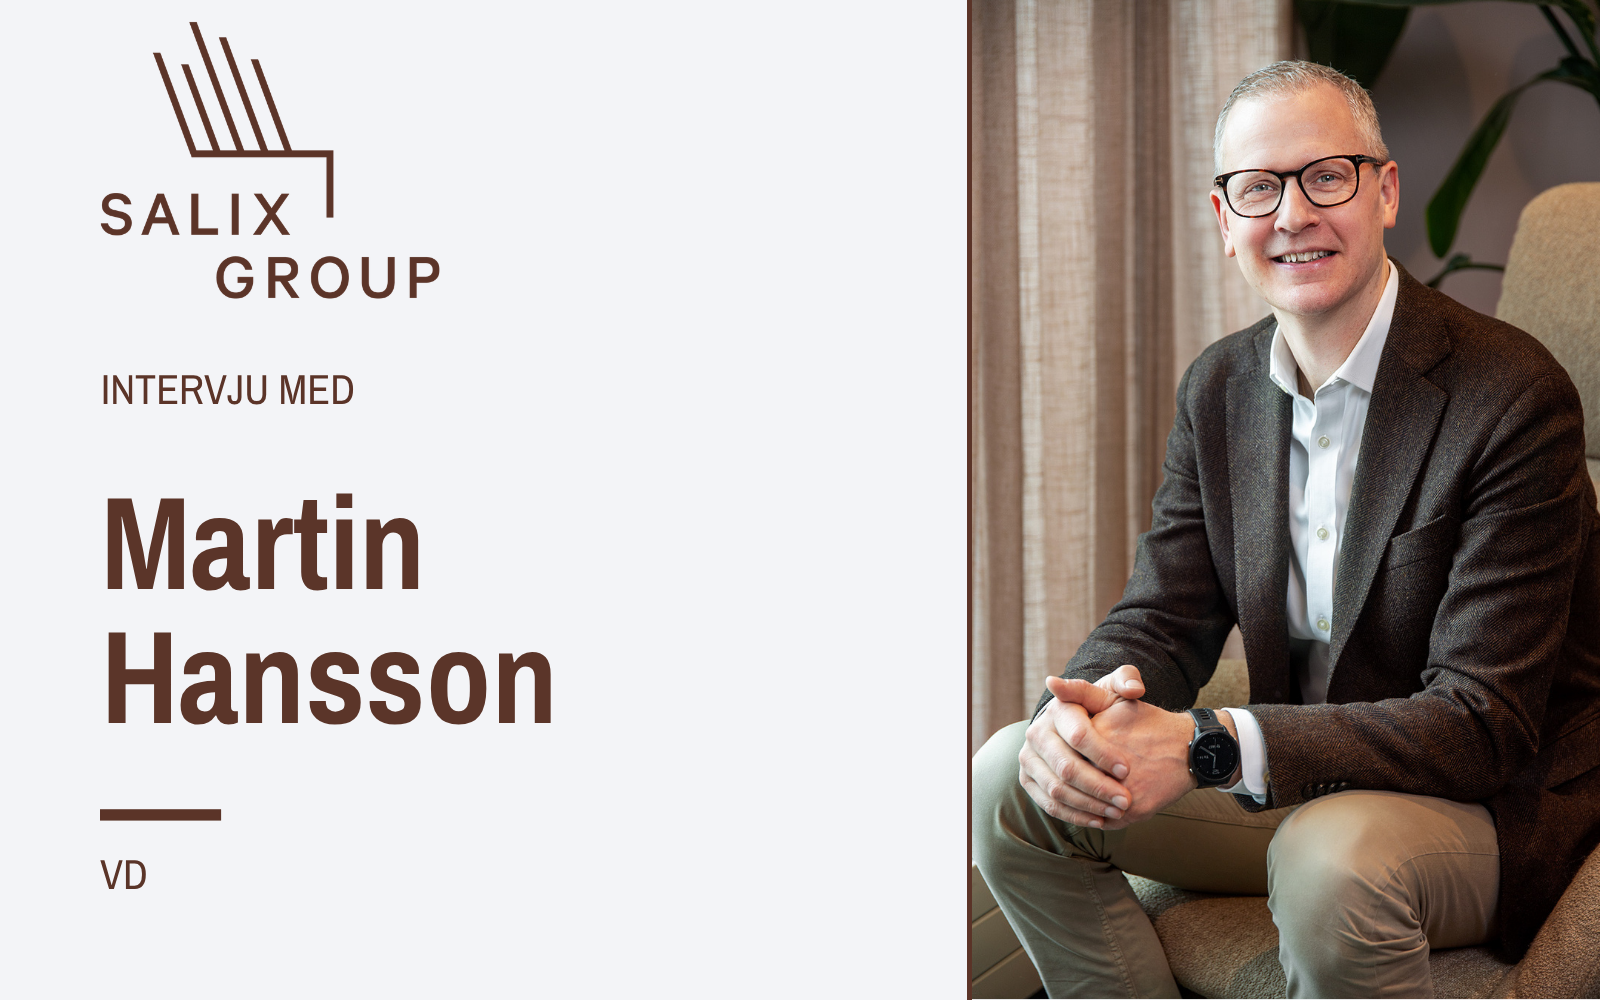
Salix ökade omsättningen med 20 procent och EBITA med 35 procent under tredje kvartalet. Samtidigt ser koncernen viss ökad aktivitet på byggmarknaden, särskilt i Sverige. I en intervju med Börskollen berättar vd Martin Hansson om efterfrågan, förvärvsstrategin och kapitalallokeringen.
Handels- och distributionskoncernen Salix säljer egna och externa varumärken till framför allt byggfackhandel och byggrelaterad industri. Under året har koncernen förvärvat Laydex och Arvid Nilsson, samtidigt som arbetet med att ta marknadsandelar och effektivisera befintliga verksamheter fortsätter.
På byggmarknaden kommer tillväxten främst från gör-det-själv-segmentet. Proffs- och industrikunderna är fortfarande mer avvaktande, även om Martin Hansson ser en viss ökad aktivitet.
Efter avknoppningen från Volati har Salix också fått direkt tillgång till kapitalmarknaden för sin egen tillväxtagenda. Martin Hansson beskriver noteringen som ett naturligt steg för en verksamhet som redan tidigare hade en stor grad av självständighet.
I en intervju med Börskollen berättar vd Martin Hansson mer om efterfrågan, förvärvsstrategin och ambitionerna för Salix de kommande åren.
Skulle du kort kunna förklara vad Salix gör, och vilka områden ni verkar inom?
Salix Group är en nordisk B2B handels- och distributionsplattform med en aktiv förvärvsagenda, primärt inriktad mot byggfackhandel och byggrelaterad industri. I över 100 år har vi servat våra kunder och våra produkter finns i de flesta nordiska hem, med allt från dörrhandtag, infästning, produkter till kök och badrum, och klimatskal vid själva byggnationen av huset.
Vi säljer och utvecklar primärt våra egna starka varumärken, men distribuerar även en del andras varumärken. Vi har idag fem huvudmarknader – Sverige, Norge, Danmark, Finland och Irland – där Sverige idag står för ca 60% av omsättningen. Vi tror på en kombination av starkt kommersiellt ägandeskap ute i våra bolag, där vi är nära kunden, och koncerngemensamma synergier och skalfördelar inom vissa utvalda områden.
Efter avknoppningen från Volati är ni nu ett självständigt börsbolag. Vad har det förändrat rent konkret? Vad ser ni för möjligheter och utmaningar med det?
Vi har agerat som ett separat bolag under flera år, så redan innan särnoteringen hade vi en stor grad av självständighet och noteringen var ett naturligt steg för både oss och Volati.
Som separat noterat bolag får vi ett tydligare marknadsfokus, direkt tillgång till kapitalmarknaderna för vår egen tillväxtagenda och en mer transparent värdering som speglar vår specifika affärsmodell.
Det kan såklart också vara en utmaning att bjuda in till ökad transparens och ha fler ögon på sig, men det är något vi välkomnar och vi ser fram emot att fler kan följa vår fortsatta resa som börsnoterat bolag.
Under kvartalet ökade omsättningen med 20 procent och EBITA med 35 procent. Vad var viktigast bakom utvecklingen?
Tillväxten i kvartalet drevs både av förvärv och organisk utveckling. Vi arbetar aktivt i våra befintliga verksamheter för att utöka våra marknadsandelar samt att optimera och effektivisera där vi kan.
Vi har också förvärvat två större bolag under året, Laydex och Arvid Nilsson, som bidrar fint i kvartalet. Detta ser vi som ett kvitto på vår förmåga att kombinera organiska initiativ med värdeskapande förvärv.
Generellt har byggmarknaden en tuff period, men med tecken på ljuspunkter på vissa håll. Hur ser efterfrågan på byggmarknaden ut för er just nu?
Vi ser samma tendenser som under de senaste kvartalen, där tillväxten främst kommer från gör-det-själv-segmentet. De proffs- och industrirelaterade segmenten är fortfarande något mer avvaktande, även om vi också ser en viss ökad aktivitet på byggmarknaden generellt, särskilt i Sverige.
Vad kännetecknar ett attraktivt förvärv för Salix, och hur arbetar ni för att utveckla bolagen efter att de blivit en del av koncernen?
Vi utvärderar förvärv enligt ett antal kriterier och några av de viktigaste är:
- Strategisk passform med koncernen – särskilt vad gäller produkt, geografisk marknad och affärsmodell. Vi förvärvar helst bolag där vi känner komfort i någon eller flera av dessa dimensioner.
- Starka marknadspositioner och varumärken – vi föredrar att äga och utveckla våra egna varumärken där det är möjligt
- Starka finanser och kassaflöden som stödjer våra finansiella mål på sikt
- Möjlighet för oss att realisera operativa förbättringar genom exempelvis skalfördelar och samordningsvinster
När vi förvärvar ett bolag har vi redan från början en hypotes om hur vi kan göra bolaget bättre och skapa mest värde. Här arbetar vi med en skala från att låta det nya bolaget förbli helt självständigt till full integration med en befintlig affärsenhet, och alla varianter där emellan.
Även om ett nytt bolag kvarstår som självständigt hos oss arbetar vi alltid inom affärsområdena och över koncernen för att identifiera och exekvera på möjligheter till operativa förbättringar, vare sig det gäller t.ex. logistik, inköp, IT eller kommersiella frågor.
Nettoskulden i förhållande till justerad EBITDA minskade från 2,9x till 2,8x under kvartalet och ligger i den övre delen av ert målintervall på 2–3x. Samtidigt planerar ni att investera upp till 150 miljoner kronor i logistikcentret i Malmö. Hur ser ni på kapitalallokeringen framåt, och hur påverkar logistiksatsningen utrymmet för nya förvärv?
Vi har alltid ett stort fokus på effektiv kapitalallokering och utvärderar löpande var kapitalet skapar mest värde, vare sig det är genom förvärv av nya bolag eller genom investeringar i operativa förbättringar.
Vi ser den sjunkande skuldsättningsgraden i kvartalet, trots förvärvet av Arvid Nilsson, som ett kvitto på detta arbete. Vi har dessutom ett historiskt säsongsmönster med svagare kassaflöde under årets första halva och starkare kassaflöde under andra halvåret.
Vi ligger fortfarande inom vårt finansiella mål, och vår kovenant gentemot bankerna ger oss ett visst utrymme. Därför känner vi oss trygga i vår förmåga att fortsätta förvärva bra bolag när tillfälle ges.
Om vi blickar några år framåt, var vill ni att Salix ska befinna sig då?
Vi har en vision om att bygga framgångsrika bolag genom långsiktigt och genuint engagemang – den bilden har inte ändrats för att vi nu är börsnoterade. Våra strategier är långsiktiga och vi är uthålliga. Om några år har vi förhoppningsvis lyckats addera ett antal ytterligare fina verksamheter till vår koncern och våra bolag gör det som våra bolag gör bäst – arbetar med ständiga förbättringar ute i verksamheten som gör bolagen lite bättre varje dag.
Vi kommer att fortsätta arbeta med att leverera hög servicenivå till våra kunder, utveckla vårt sortiment och produkterbjudande, effektivisera och optimera verksamheten där vi kan, utveckla våra medarbetare, och addera värdeskapande förvärv. Det är dessa aktiviteter som bygger upp våra finansiella mål och gör att vi kan leverera adderat värde till våra aktieägare.
 Viktor Söderberg
Laddar kommentarer…