Bästa kreditkortet 2026
Vilket som är det bästa kreditkortet beror på vad du ska använda det till. Fyra behov väger tyngst, och där passar Bank Norwegian för cashback på vardagsköp, Re:member Flex för nätshopping och rabatter, Avida Black för köp utan valutapåslag och årsavgift och Collector Purple för låg ränta. Listan jämför 9 kreditkort på årsavgift, ränta, avgifter utomlands, förmåner och krav.
Bästa kreditkorten inom olika kategorier 2026
1. Re:member Flex: Bäst för nätshopping och rabatter
TILL ANSÖKAN →Re:member Flex passar dig som handlar på nätet och vill ha rabatt, med rabatt i över 300 webbutiker via Re:member Reward och ingen årsavgift. Kortet ger också 15 öre per liter på Preems bemannade stationer, och kompletterande reseförsäkring ingår när mer än hälften av resan betalas med kortet.
2. Bank Norwegian: Bäst för cashback och bonus på vardagsköp
TILL ANSÖKAN →Bank Norwegian passar dig som vill ha cashback på vardagsköpen utan årsavgift, med 0,5 % i cashback eller CashPoints på varuköp i Sverige för upp till 100 000 kr per kalenderår. Banken tar ingen uttagsavgift, och valutapåslaget är 1,99 %.
3. Forex: Bäst för kontantuttag utanför EU och EES
TILL ANSÖKAN →Forex Kreditkort passar dig som tar ut kontanter och handlar utanför EU och EES, eftersom kortet saknar valutapåslag och avgift för kontantuttag där. Årsavgiften är 225 kr.
4. Avida Black: Bäst för att slippa valutapåslag och årsavgift
TILL ANSÖKAN →Avida Black passar dig som vill slippa både valutapåslag och årsavgift, med upp till 45 räntefria dagar. Ett kontantuttag kostar 3 %, minst 40 kr.
5. Collector Purple: Bäst för låg ränta och att samla skulder
TILL ANSÖKAN →Collector Purple passar dig som delbetalar eller vill samla skulder, eftersom alla får samma ränta, 11,95 %, och kortet har saldoöverföring. Kortet har ingen årsavgift, och en överföring till bankkontot kostar 25 kr.
6. Swedbank Mastercard: Bäst för köpförsäkring
TILL ANSÖKAN →Kreditkort från Swedbank med köpförsäkringar utan självrisk och kompletterande reseförsäkring när mer än hälften av resan betalas med kortet. Kortet är alltid gratis för Nyckelkunder och passar dig som redan har din bank i Swedbank.
7. Coop Mastercard: Bäst för matinköp
TILL ANSÖKAN →Coop Mastercard passar dig som handlar mat på Coop, med 0,5 bonuspoäng per krona i Extrabonus att handla för hos Coop på allt du betalar med kortet. Kortet kräver medlemskap i Coop och kostar 0 kr första året och 295 kr om året därefter.
8. Collector Black: Bäst för resor med reseförsäkring
TILL ANSÖKAN →Kreditkort utan valutapåslag, med kompletterande reseförsäkring för hela familjen. Kortet passar dig som reser med familjen och betalar resan med kortet. Det passar sämre om du vill att kortets försäkring ska täcka vård på resan, eftersom den inte ersätter sjukvård.
9. American Express Platinum Card: Bäst för lounge
TILL ANSÖKAN →American Express Platinum Card passar dig som går i lounge ofta, med tillgång till över 1 550 flygplatslounger och Fast Track på bland annat Arlanda och Landvetter. Årsavgiften är 9 000 kr.
Topp 9 bästa kreditkorten 2026
- Re:member Flex: Bäst för nätshopping och rabatter
- Bank Norwegian: Bäst för cashback och bonus på vardagsköp
- Forex: Bäst för kontantuttag utanför EU och EES
- Avida Black: Bäst för att slippa valutapåslag och årsavgift
- Collector Purple: Bäst för låg ränta och att samla skulder
- Swedbank Mastercard: Bäst för köpförsäkring
- Coop Mastercard: Bäst för matinköp
- Collector Black: Bäst för resor med reseförsäkring
- American Express Platinum Card: Bäst för lounge
Jämför kreditkortens avgifter och förmåner
Årsavgiften går från 0 kr för fyra av korten till 9 000 kr för American Express Platinum Card, och förmånerna går från cashback och rabatter på köpen till reseförsäkring och lounge.
| Kort | Bäst för | Årsavgift | Ränta | Valutapåslag | Förmån |
|---|---|---|---|---|---|
| Re:member Flex | Nätshopping och rabatter | 0 kr | 9,74 % - 21,90 % | 2 % | Rabatt i över 300 webbutiker |
| Bank Norwegian | Cashback på vardagsköp | 0 kr | 22,00 % | 1,99 % | 0,5 % cashback i Sverige |
| Forex | Uttag utanför EU och EES | 225 kr | 16,24 % | 0 % | Avgiftsfria uttag utanför EU och EES |
| Avida Black | Utan påslag och årsavgift | 0 kr | 19,95 % | 0 % | Reseförsäkring och hyrbilsskydd |
| Collector Purple | Låg ränta och skulder | 0 kr | 11,95 % | 2 % | Saldoöverföring |
| Swedbank Mastercard | Köpförsäkring | 195 kr (0 kr år 1) | 13,55 % | 1,65 % | Köpförsäkringar utan självrisk |
| Coop Mastercard | Matinköp | 295 kr (0 kr år 1) | 18,30 % | 1,75 % | Extrabonus att handla för hos Coop |
| Collector Black | Resor med reseförsäkring | 195 kr | 18,65 % | 0 % | Reseförsäkring för hela familjen |
| American Express Platinum Card | Lounge | 9 000 kr | 17,99 % | 2 % | Över 1 550 lounger och Fast Track |
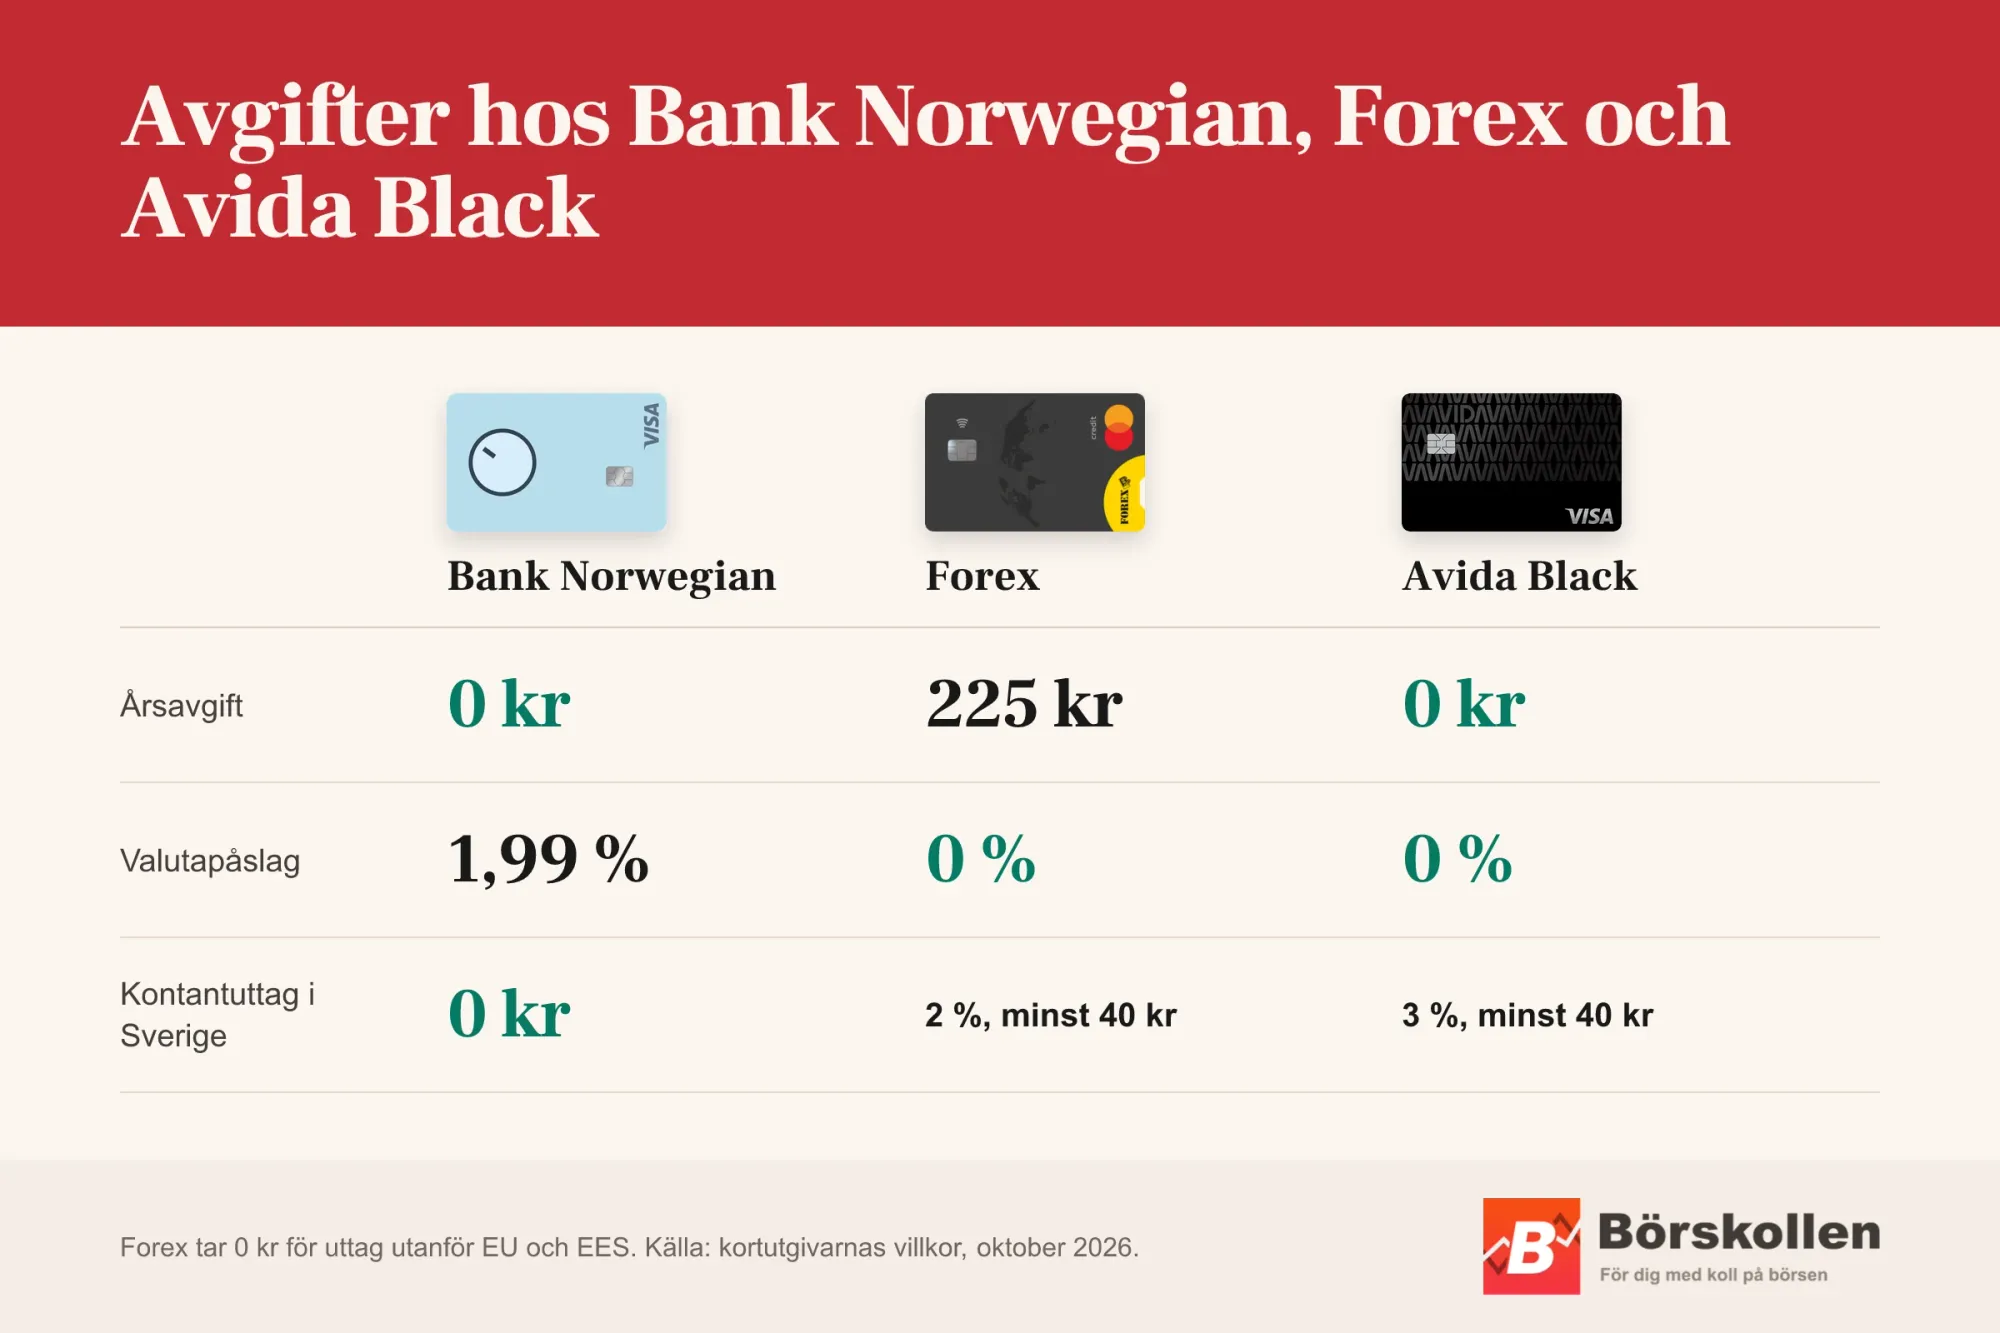
Villkoren är kontrollerade 11 oktober 2026.
Hur väljer man kreditkort?
Välj kreditkort efter det du handlar mest och efter om du betalar hela fakturan varje månad. Räkna sedan vad förmånerna ger i kronor efter avgifterna, och kontrollera villkoren och kraven innan du ansöker.
1. Utgå från det du handlar mest
Gå igenom dina senaste fakturor och dela upp köpen i mat, drivmedel, nätköp, andra vardagsköp och köp i utländsk valuta. Det du handlar mest av visar vilken av typerna av kreditkort som ger mest. Bygg jämförelsen på de köp du redan gör, så att ett högre köptak inte blir ett skäl att handla mer.
Kontrollera också att Visa, Mastercard eller American Express tas emot där du brukar handla, så att förmånerna går att använda.
2. Räkna förmånerna i kronor efter avgifterna
Räkna vad förmånen ger i kronor och dra av det kortet kostar. Ett köp för 2 000 kr med 5 % rabatt ger 100 kr tillbaka, men en rabatt på upp till en viss procent är taket i enskilda butiker och ingen rabatt på allt.
- Bonus mot årsavgift: Med 0,5 % i bonus ger varje tusenlapp 5 kr. En årsavgift på 300 kr kräver då köp för 60 000 kr om året innan bonusen täcker den.
- Valutapåslag: Med 2 % i påslag blir varje tusenlapp du handlar för i utländsk valuta 20 kr dyrare.
- Försäkringar: Försäkringar kan vara ett skäl att välja kortet, men ett försäkringsbelopp är inga pengar tillbaka och betalar inte årsavgiften.
3. Jämför räntan om du delbetalar
Betalar du hela fakturan i tid slipper du normalt ränta på vanliga köp, så räntan spelar roll först när du delbetalar. Står 20 000 kr kvar ett helt år kostar varje procentenhet i ränta 200 kr.
Jämför den effektiva räntan, där avgifterna ingår, för samma belopp och samma återbetalningstid. Vill du samla dyrare skulder på ett ställe finns en egen guide om att samla lån.
4. Kontrollera villkoren för förmånerna
Kontrollera vilka köp som ger bonus, eftersom flygbiljetter, uttag och valutaköp kan vara undantagna. Hos de flesta kort ingår reseförsäkringen när du betalar mer än halva resan med kortet, och hos en del först när du betalar minst 75 %. Kontrollera också vad ett extrakort kostar, eftersom det är gratis hos en del kort och kostar en årsavgift hos andra.
5. Kontrollera kraven innan du ansöker
Kontrollera ålder, inkomst och betalningsanmärkningar innan du ansöker, så att du väljer ett kort vars krav du uppfyller. Uppfyller du kraven gör utgivaren ändå en kreditprövning som avgör om du får kortet och hur hög krediten blir.
Den beviljade krediten behöver räcka för de köp du planerar. Ett hotell eller en biluthyrare kan reservera en deposition som tillfälligt minskar utrymmet för andra köp, så kontrollera bokningens kortkrav inför en resa.
Krav för populära kreditkort
Korten i listan kräver att du har fyllt 18-23 år, och lägsta årsinkomst är 150 000-220 000 kr för de kort som anger ett belopp.
| Kort | Lägsta ålder | Lägsta årsinkomst |
|---|---|---|
| Re:member Flex | 18 år | 150 000 kr |
| Bank Norwegian | 18 år | Fast inkomst |
| Forex | Över 20 år | 150 000 kr |
| Avida Black | 18 år | 150 000 kr |
| Collector Purple | 23 år | 220 000 kr |
| Swedbank Mastercard | 18 år | 150 000 kr |
| Coop Mastercard | 20 år | 150 000 kr |
| Collector Black | 20 år | 220 000 kr |
| Amex Platinum | 18 år | Fast inkomst |
Vilket kreditkort är mest förmånligt?
Vilket kreditkort som är mest förmånligt beror på var du handlar. Räknat i kronor efter årsavgiften för köpen nedan under ett år lönar sig Bank Norwegian mest på vardagsköp i Sverige utan rabatt i en viss butik eller på bensin, Re:member Flex på nätköp via Re:member Reward och Avida Black på köp i utländsk valuta.
| Köp på ett år | Belopp | Kortet | Kvar efter årsavgift |
|---|---|---|---|
| Vardagsköp i Sverige | 60 000 kr | Bank Norwegian | 300 kr i cashback |
| Nätköp via Re:member Reward | 10 000 kr | Re:member Flex | 500 kr i rabatt |
| Köp i utländsk valuta | 20 000 kr | Avida Black | 0 kr i avgifter |
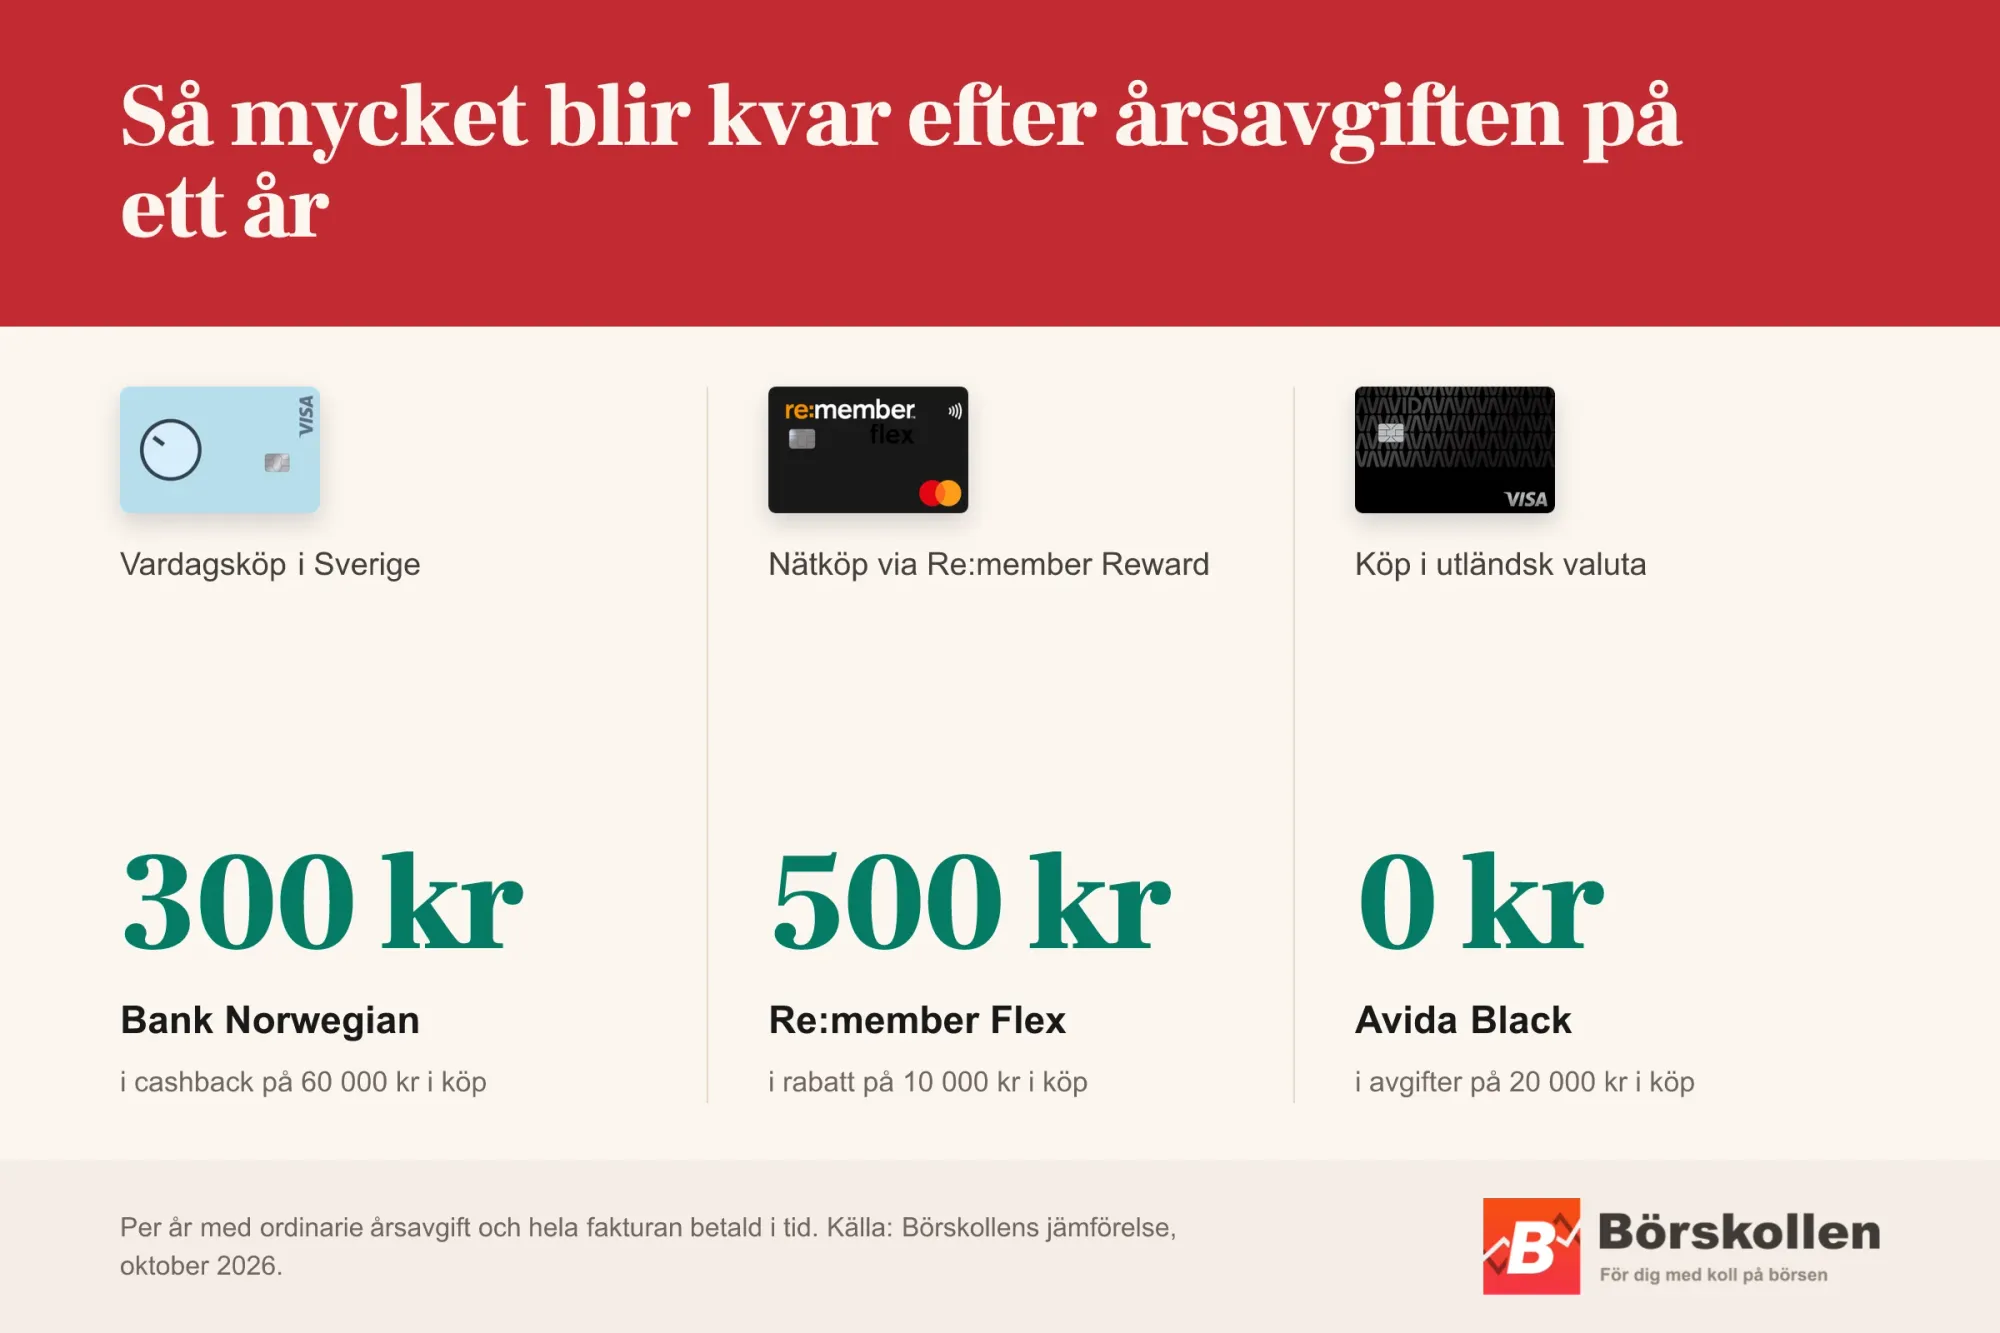
Beloppen gäller ett år med ordinarie årsavgift och hela fakturan betald i tid, och vardagsköpen är räknade utan rabatter i enskilda butiker eller på bensin, som Re:members 15 öre per liter på Preems bemannade stationer. Rabatten via Reward är räknad med 5 % på köp utan moms och frakt, och Bank Norwegians cashback på 0,5 % gäller bara varuköp i Sverige. Med 2 % i valutapåslag kostar samma köp i utländsk valuta 400 kr.
Välj typ av kreditkort efter dina behov
Det finns kreditkort för resor, kort med bonus och cashback, kreditkort för vardagens betalningar och kreditkort för företag. Vilken typ av kreditkort som passar dig beror på vad du använder det till. Börja med dina vanligaste behov och jämför sedan de förmåner och avgifter som gör störst skillnad för dig.
Kreditkort för resor
När du väljer kreditkort för resor behöver du jämföra kostnaden för kortköp och kontantuttag på resmålet. Försäkringar och bokningsrabatter kan vara viktigast för en semesterresa, medan lounge och flygpoäng kan ge mer för dig som flyger ofta. Räkna på vilka förmåner du faktiskt använder och vad kortet kostar under ett helt år. Här är några egenskaper att jämföra.
- Kreditkort utomlands: Jämför valutapåslag, uttagsavgift och andra kostnader när du använder kortet på resmålet.
- Kreditkort utan valutapåslag: Sänker kostnaden för köp i utländsk valuta, både utomlands och på nätet. Jämför besparingen med kortets eventuella årsavgift.
- Kreditkort med lounge access: Ger tillgång till flygplatslounger där du kan vänta före avgång. Jämför antalet inkluderade besök, gästavgifter och vilka lounger du kan använda.
- Kreditkort med reseförsäkring: Kan komplettera reseskyddet med ersättning vid exempelvis avbeställning och bagageförsening. Kontrollera betalningskravet och vilka medresenärer som omfattas.
- Kreditkort med hyrbilsförsäkring: Kan ersätta hyrbilens självrisk vid en skada som omfattas av villkoren. Jämför ersättningstaket med uthyrarens självrisk innan du väljer bort ett tilläggsskydd.
- Kreditkort med flygpoäng: Passar om du kan använda poängen till bonusresor med ett visst flygbolag. Räkna på hur mycket du brukar handla för och vilka resor poängen räcker till.
- Kreditkort utan uttagsavgift: Är användbart när du behöver kontanter. Valutapåslag, automatens egen avgift och ränta kan fortfarande tillkomma även om kortutgivaren inte tar någon uttagsavgift.
Kort med bonus och cashback
Med ett kreditkort med bonus kan dina vanliga inköp ge poäng, rabatter eller pengar tillbaka. Välj efter var du redan handlar och hur du vill använda återbäringen. En hög bonus hos en kedja hjälper mindre om du sällan handlar där, och årsavgiften behöver räknas bort från värdet. Här är några alternativ att jämföra.
- Kreditkort med cashback: Ger återbäring i kr på bonusgrundande köp. Det är enkelt att jämföra, men kontrollera bonustaket och vilka köp som inte räknas.
- Bästa matkortet: Kan ge extra bonus på matinköp. Jämför kortets egen bonus med den medlemsbonus du får hos kedjan även utan kortet.
- Bästa bensinkortet: Ger rabatt per liter eller cashback vid tankning. Utgå från din vanliga mack och kontrollera om förmånen även gäller när du tankar hos andra kedjor.
Kreditkort för vardagens betalningar
Ett kreditkort utan årsavgift kan passa som vardagskort eller reservkort eftersom du slipper en fast kortkostnad. Kontrollera ändå räntan och avgifterna för det du tänker använda kortet till. Hur köpen och fakturan hanteras kan också vara viktigt, särskilt om ni är flera i hushållet. Här finns olika sätt att använda kortet.
- Kreditkort med extrakort: Låter flera personer handla på samma kredit och samla köpen på en faktura. Huvudkortsinnehavaren ansvarar för hela skulden, så kom överens om hur korten ska användas.
- Virtuella kreditkort: Kan ge tillgång till digitala kortuppgifter innan plastkortet kommer. Kontrollera när kortet blir tillgängligt och vilka digitala plånböcker det fungerar med.
- Betala fakturor och räkningar med kreditkort: Kan vara möjligt även när mottagaren inte tar kort direkt. Kontrollera tjänstens avgift och när räntan börjar löpa, eftersom räkningar kan ha andra villkor än vanliga kortköp.
Kreditkort för företag
Med kreditkort för företag kan du hålla verksamhetens inköp åtskilda från privata utgifter och förenkla hanteringen av anställdas utlägg. Jämför kostnaden för det antal kort ni behöver, kvittohanteringen och kopplingen till bokföringen. Kontrollera också vem som ansvarar för betalningen och om personlig borgen krävs.
Vilket är det billigaste kreditkortet?
Billigast att ha är de fyra korten utan årsavgift, Re:member Flex, Bank Norwegian, Avida Black och Collector Purple. Swedbank Mastercard kostar inte heller något för den som är Nyckelkund. Betalar du hela fakturan i tid med e-faktura, eller mejlavisering hos Collector Purple, kostar de fyra 0 kr, och vilket av dem som blir billigast beror sedan på hur du använder kortet.
| Användning | Billigast | Kostnad |
|---|---|---|
| Fakturan i ett år | Korten utan årsavgift, e-faktura eller mejlavisering | 0 kr |
| Ett uttag på 2 000 kr | Bank Norwegian | 0 kr |
| Köp för 20 000 kr i utländsk valuta | Avida Black | 0 kr |
| 10 000 kr kvar i ett år | Re:member Flex med lägsta räntan | 974 kr |
Hos Collector Purple kostar e-fakturan 300 kr om året, medan mejlaviseringen är gratis, och en pappersfaktura kan kosta upp till 600 kr om året hos Avida Black. Räntan är räknad på 10 000 kr som ligger kvar oförändrat ett helt år. Re:member Flex sätter räntan individuellt mellan 9,74 och 21,90 %, alltså 974-2 190 kr, medan alla får 11,95 % hos Collector Purple, alltså 1 195 kr. Bland korten med årsavgift kostar Forex 225 kr och American Express Platinum Card 9 000 kr om året.
Hur jämför Börskollen kreditkorten?
Börskollen bedömer alla kort på samma fem delar och väger dem efter hur mycket de betyder för den som väljer ett kreditkort.
| Del | Vad vi bedömer | Vikt |
|---|---|---|
| Årsavgift | Ordinarie årsavgift efter första året | 25 % |
| Ränta och räntefria dagar | Årsränta och längsta räntefria tid | 20 % |
| Förmåner och försäkringar | Bonus, rabatter, försäkringar, lounge och extrakort | 25 % |
| Avgifter utomlands | Valutapåslag och avgift för kontantuttag | 20 % |
| Krav | Lägsta ålder och årsinkomst | 10 % |
Varje del får 1-5 poäng, där 5 är bäst.
Källor
- Re:member, Re:member Flex, priser och villkor och Reward Årsavgift, ränta, räntefria dagar, kredit, krav, Reward och vad rabatten gäller, valutapåslag och uttagsavgift.
- Bank Norwegian, prislista, cashback, kreditkortet och frågor och svar Årsavgift, cashback och vilka köp den gäller, valutapåslag, uttagsavgift, räntefria dagar, reseförsäkring och krav.
- Forex, prislista för kreditkortet, kreditkortet och kompletterande reseförsäkring Årsavgift, ränta, valutapåslag, uttagsavgift, reseförsäkring och krav.
- Avida, förhandsinformation (SEKKI) för Avida Black och villkor för Avida Black Årsavgift, ränta, räntefria dagar, avgifter och reseförsäkring.
- Collector, förhandsinformation för Collector Purple och Collector Black och korten Collector Purple och Collector Black Årsavgift, ränta, saldoöverföring, valutapåslag, reseförsäkring, extrakort och krav.
- Swedbank, kreditkort Mastercard och krav för kreditkort Årsavgift, ränta, valutapåslag, köpförsäkringar och krav.
- Coop, Coop Mastercard Mer och Entercard, villkor för Coop Mastercard Mer Extrabonus, årsavgift, ränta och valutapåslag.
- American Express, Platinum Card, förhandsinformation för Platinum Card och kriterier för kreditkort Lounger, Fast Track, årsavgift, ränta, avgifter, reseförsäkring och ålderskrav.
- Konsumentverket, konsumentkreditlagen Effektiv ränta och kreditprövning.