Låna pengar
Att låna pengar innebär att du får pengar av en långivare och betalar tillbaka med ränta, efter en kreditprövning av din ekonomi. Den effektiva räntan anger lånets hela kostnad, eftersom ränta och avgifter ingår. Du jämför lån på effektiv ränta och totalt belopp att betala, och en låneförmedlare skickar en ansökan till flera långivare med en kreditupplysning.
Populära låneförmedlare, långivare och banker

1. Enklare
TILL ANSÖKAN →- Jämför flera långivare
- Låg ränta
- Bra kundservice
2. Enkelfinans
TILL ANSÖKAN →- Jämför många banker
- Kostnadsfritt
- Icke bindande

3. Lendo
TILL ANSÖKAN →- Jämför 40 långivare
- Populär
- Bra service
4. Plus 1
TILL ANSÖKAN →- Inriktade på omstartslån
- Prövar ansökan med betalningsanmärkning
- Kräver medsökande eller säkerhet
5. MedMera Bank
TILL ANSÖKAN →- Ingen uppläggningsavgift
- Räntegaranti
- Nöjdast privatlånekunder i SKI 2025
6. Lån & Spar Bank
TILL ANSÖKAN →- Effektiv ränta högst 13,57 %
- Lån upp till 600 000 kr
- Löptid upp till 15 år

7. Bank Norwegian
TILL ANSÖKAN →- Lån från 10 000 kr
- Lån upp till 600 000 kr
- Löptid upp till 15 år
Vad innebär det att låna pengar?
Att låna pengar innebär att en långivare ger dig kapital mot löfte om återbetalning plus ränta inom en bestämd tid. Avtalet har två parter, låntagaren (gäldenären) som blir skyldig pengar och långivaren (borgenären) som får en fordran.
Konsumentkreditlagen (2010:1846) kräver en kreditprövning innan lånet beviljas, ofta med en kreditupplysning via UC, Bisnode eller Creditsafe. Räntan sätts efter långivarens risk, så högre kreditvärdighet ger lägre ränta.
Lån amorteras oftast varje månad. Med annuitetslån betalar du samma totalbelopp varje månad, och med rak amortering minskar skulden lika mycket varje gång medan räntekostnaden sjunker.
Privatlån utan säkerhet, även kallat blancolån, är en av de största kreditformerna vid sidan av bolånen. De vanligaste syftena är bilköp, att samla dyrare krediter till lägre ränta och större inköp eller renoveringar.
Vad är skillnaden mellan lån med och utan säkerhet?
Skillnaden är att lån med säkerhet kräver en pant, till exempel en bostad eller bil, men lån utan säkerhet inte. Panten minskar långivarens risk, vilket ofta ger lägre ränta och större lånebelopp. Betalas lånet inte tillbaka kan långivaren ta panten.
Vid lån utan säkerhet, även kallat privatlån eller blancolån, bedöms i stället din inkomst, kreditvärdighet och skuldsättning. Utan garanti blir räntan ofta något högre för att kompensera långivarens ökade risk.
Hur jämför man lån?
Du jämför lån på alla kostnader, villkor och avgifter som påverkar den totala lånekostnaden, inte bara på räntan.
En noggrann jämförelse hjälper dig hitta det billigaste lånet, med lägst totalt belopp att betala. Den avslöjar också dolda avgifter som gör ett billigt lån dyrt.
1. Jämför räntor
Jämför alltid effektiv ränta, som inkluderar alla kostnader, och inte bara den nominella räntan som marknadsförs. Skillnaden mellan långivare kan vara från 4,50 % till över 20 % för samma person. En låneförmedlare ger erbjudanden från många banker med en enda kreditupplysning. Din personliga ränta kan skilja från annonserade räntor beroende på kreditvärdighet och ekonomi.
2. Jämför lånevillkor
Kontrollera återbetalningstid, möjlighet till extra amorteringar och rätten att lösa lånet i förtid utan avgift. Rörlig ränta kan variera, medan fast ränta ger en förutsägbar kostnad. Kontrollera också om vissa långivare begränsar vad pengarna får användas till, och vad som gäller vid betalningsanmärkningar och betalningssvårigheter.
3. Kontrollera eventuella avgifter
Många långivare har ingen uppläggningsavgift, men vissa tar 350-588 kr vid lånestart. Pappersfaktura kan kosta 20-60 kr i månaden, medan e-faktura ofta är gratis och miljövänlig. Kontrollera även aviavgifter och tillval som låneskydd eller försäkringar, som kan bli dyra. Förseningsavgifter och dröjsmålsränta ökar snabbt kostnaden vid sen betalning.
4. Läs kundomdömen och recensioner
Kontrollera långivarens rykte genom recensioner och oberoende testresultat. Enklare, Trygga och Plus 1 delar högst Trustpilot-betyg i vår jämförelse med 4,7 av 5. Lendo är Sveriges största låneförmedlare, vilket ger trovärdighet. Undvik långivare med många negativa recensioner eller oklara villkor.
Jämför kundomdömen för olika långivare
| Position | Långivare | Trustpilot betyg |
|---|---|---|
| 1 | Enklare | 4,7 |
| 2 | Trygga | 4,7 |
| 3 | Plus 1 | 4,7 |
| 4 | Zmarta | 4,6 |
| 5 | Axo Finans | 4,6 |
| 6 | Lendo | 4,5 |
| Trustpilot-betyg för låneförmedlarna i vår jämförelse (november 2026). | ||
5. Kontrollera krav hos långivaren
Kontrollera att du klarar långivarens inkomstkrav, som varierar mellan 100 000 och 350 400 kr per år. Se om långivaren accepterar din anställningsform och hur betalningsanmärkningar påverkar bedömningen. Vissa tar fler kreditupplysningar eller kräver dokument för verifiering. Läs kraven på ålder, medborgarskap och bankkonto före ansökan för att undvika onödiga avslag.
När passar det att låna pengar?
Det passar att låna pengar när det finns ett tydligt syfte och en plan för återbetalning.
- Bilköp: Billån är en av de vanligaste låneformerna i Sverige och kan tas med eller utan säkerhet, där bilen ofta är pant.
- Renovering av bostad: Ett renoveringslån används för att höja bostadens värde eller standard och kan löna sig på sikt om marknadsvärdet stiger.
- Samlingslån: Ett samlingslån löser flera mindre krediter eller dyra lån för att sänka den totala räntan och månadskostnaden, ge bättre överblick och undvika förseningsavgifter.
- Större inköp eller investeringar: Privatlån används ofta till möbler, hemelektronik eller resor. Lånet bör inte överstiga det verkliga behovet, och återbetalningsplanen ska vara realistisk.
- Utbildning eller kompetensutveckling: Vissa lånar till studier, kurser eller certifieringar som kan ge högre inkomst i framtiden.
- Oförutsedda utgifter: Vid akuta utgifter som tandvård eller bilreparation kan ett lån behövas när sparandet inte räcker. Det är en tillfällig lösning och inte för löpande konsumtion.
När passar det inte att låna pengar?
Det passar inte att låna pengar till konsumtion eller när din ekonomi redan är ansträngd.
- Lån till tillfälliga nöjen som semester, kläder eller lyxprodukter som snabbt tappar värde.
- När du har flera aktiva krediter, betalningsanmärkningar eller återkommande svårigheter att betala räkningar.
- När du saknar stabil inkomst eller sparbuffert, eftersom ett lån i en pressad situation ökar risken för betalningsanmärkningar och inkasso.
- Ungefär var tredje som tog ett blancolån hos ett konsumentkreditinstitut fick ett inkassokrav under 2024, enligt Finansinspektionen.
Vad ska man tänka på när man lånar pengar?
Utgå från ditt faktiska behov och räkna på totalkostnaden, inte på hur mycket du kan låna.
- Jämför flera långivare: Den nominella räntan skiljer från 4,50 % till 22,00 % mellan långivarna. En låneförmedlare hämtar erbjudanden från flera banker med bara en kreditupplysning.
- Läs lånevillkoren noggrant: Kontrollera alla avgifter, räntevillkor och eventuella förändringar innan du signerar.
- Kontrollera den effektiva räntan: Den effektiva räntan inkluderar alla avgifter, till exempel uppläggnings- och aviavgifter, och är därför lånets verkliga kostnad. Jämför långivarna på den effektiva räntan, inte på den nominella.
- Räkna på den totala kostnaden: Ett lån på 100 000 kr med 5,88 % ränta kostar totalt 139 499 kr över 12 år. En kortare löptid ger lägre totalkostnad men högre månadskostnad.
- Låna inte mer än du behöver: Varje extra tusenlapp ökar både månadskostnaden och den totala räntekostnaden. Det genomsnittliga privatlånet ligger på omkring 150 000 till 200 000 kr, men ditt belopp ska utgå från din ekonomi.
- Tänk på hur lånet påverkar din framtid: Lånebetalningarna bör inte överstiga 20 till 25 % av din månadsinkomst. Ett aktivt lån påverkar också möjligheten att få nya krediter, till exempel bolån.
Hur påverkar lån din kreditvärdighet?
Lån påverkar din kreditvärdighet positivt eller negativt beroende på hur du hanterar dem. Varje ny kreditupplysning påverkar kreditbetyget tillfälligt och sparas enligt UC i 12 månader. Flera ansökningar under kort tid kan tolkas som ekonomisk stress.
Betalningsanmärkningar och skulder hos Kronofogden har störst negativ effekt och kan försvåra nya lån. Betalar du dina lån i tid förbättras däremot din kredithistorik och ditt framtida kreditbetyg.
Påverkar lån möjligheten till framtida bolån?
Ja, befintliga lån påverkar hur mycket du kan låna till bostad. Banker räknar in alla månatliga skulder och räntor, så höga konsumtionslån minskar beloppet du kan beviljas.
Medianbolånet i Sverige ligger på cirka 1,3 miljoner kronor, och sedan 1 april 2026 får bolånet vara högst 90 % av bostadens marknadsvärde vid köp. Betala av dyrare privatlån och krediter innan du ansöker om bolån, så får du bättre räntevillkor och högre chans till beviljande.
Hur många kreditupplysningar är för många?
Flera kreditupplysningar under kort tid kan sänka ditt kreditbetyg eftersom det signalerar ökad risk. UC lagrar varje upplysning i 12 månader, och långivare ser hur många gånger du sökt kredit.
En låneförmedlare gör bara en gemensam kreditupplysning trots att ansökan skickas till flera banker. Mer än 3 - 4 upplysningar per år kan ge sämre lånevillkor och mer restriktiva långivare.
Vilka fördelar och nackdelar har lån?
Att låna pengar kan vara en smart lösning när det används för rätt syfte och med en tydlig återbetalningsplan. Fördelen är omedelbar tillgång till kapital, bättre ekonomi på sikt och starkare kreditvärdighet om du sköter lånet. Nackdelen är kostnaderna, risken för överskuldsättning och en begränsad framtida ekonomi om skulderna blir för stora.
Fördelar
- Tillgång till kapital direkt: Du kan finansiera bostad, bil eller renovering utan att spara i flera år.
- Möjlighet att förbättra ekonomin långsiktigt: Lånet kan gå till utbildning, bostad eller att samla dyrare krediter till lägre ränta.
- Flexibilitet med privatlån: Ett privatlån utan säkerhet kan användas fritt för olika syften.
- Bättre ränta genom jämförelse: Via en låneförmedlare jämför du ofta 40 långivare med endast en kreditupplysning.
- Bygger positiv kreditvärdighet: Lån som betalas enligt plan stärker kreditprofilen och ger bättre villkor på framtida lån.
Nackdelar
- Räntekostnader och avgifter: Ränta och avgifter kan göra den effektiva räntan hög.
- Minskad ekonomisk frihet: Amorteringarna minskar din disponibla inkomst och kan försvåra sparande eller investeringar.
- Risk för överskuldsättning: Flera lån samtidigt kan ge hög skuldbörda och förlorad kontroll, särskilt om räntorna förändras.
- Konsekvenser vid utebliven betalning: Missade betalningar kan ge inkasso och betalningsanmärkningar som ligger kvar i tre år och försvårar nya lån.
Vilka risker finns med att låna pengar?
Att låna pengar är alltid en risk, eftersom du förbinder dig att betala tillbaka kapitalet med ränta under lång tid.
- Ökad skuldsättning och räntekostnader: Styrräntan är 1,75 % (november 2026) enligt Riksbanken, så lånekostnaden kan ändras snabbt. På ett lån på 300 000 kr ökar en höjning med en procentenhet räntekostnaden med 3 000 kr per år.
- Risken för betalningsanmärkning: En skuld som inte betalas i tid kan ge en betalningsanmärkning som påverkar kreditvärdigheten i upp till tre år. Enligt Upplysningscentralen (UC) har över 400 000 personer i Sverige betalningsanmärkningar.
- Att inte kunna hantera flera lån samtidigt: Med flera lån är det svårare att hålla koll på räntor, amorteringar och förfallodatum. Enligt en rapport från Zensum (2023) hade genomsnittssvensken 2,4 krediter samtidigt.
- Psykisk stress vid överskuldsättning: Överskuldsättning påverkar den psykiska hälsan, och i en studie från Lunds universitet fick 9 % av låntagarna med blancolån en betalningspåminnelse inom fem månader. Alla kommuner erbjuder kostnadsfri budget- och skuldrådgivning.
Vad krävs för att få låna pengar?
För att få låna pengar behöver du visa att du kan betala tillbaka lånet. Banker och låneförmedlare bedömer bland annat inkomst, anställning, kredithistorik och skuldsättning. Kraven varierar mellan långivare, men de flesta följer samma riktlinjer.
- Ålder: Minst 18 år, hos vissa långivare 20 år.
- Inkomst: Minst 100 000 till 120 000 kr om året. Högre inkomst ger bättre villkor och lägre ränta.
- Anställning eller stadig inkomst: Fast anställning, egenföretagande eller pension räknas som godkända inkomster.
- Folkbokföring: Folkbokförd i Sverige med svenskt personnummer.
- Kreditvärdighet: Långivaren gör alltid en kreditupplysning, oftast via UC, ibland via Bisnode eller Creditsafe.
- Betalningsanmärkningar: Vissa låneförmedlare accepterar betalningsanmärkning, men med högre ränta och ofta lägre lånebelopp.
- Skuldfri från Kronofogden: Nästan alla långivare kräver att du inte har aktuella skulder hos Kronofogden. Ett fåtal, exempelvis Plus 1, kan göra undantag.
- Bankkonto i Sverige: Lånet betalas ut till ett svenskt bankkonto i ditt namn.
- BankID: BankID krävs för att signera låneansökan.
Uppfyller du kraven ökar chansen att få lånet beviljat, med bättre räntor och villkor. Ju stabilare ekonomi och betalningshistorik, desto större förtroende hos långivaren.
Varför blir jag nekad lån?
Du kan bli nekad lån om långivaren bedömer din återbetalningsförmåga som för svag eller risken för utebliven betalning som för hög. Bankerna väger flera faktorer tillsammans innan beslut.
- För låg inkomst: Årsinkomsten ligger under långivarens gräns, ofta 100 000 till 120 000 kr, eller räcker inte till lånets månadskostnad.
- Betalningsanmärkning eller skuld hos Kronofogden: Aktuella skulder eller tidigare indrivningar ger för hög risk i bankens bedömning.
- Många kreditupplysningar: Flera förfrågningar på kort tid kan signalera ekonomisk stress och ge avslag trots att övriga faktorer ser bra ut.
- Instabil anställning: Visstids- eller provanställning och nytt jobb minskar chansen till godkännande.
- Höga utgifter i förhållande till inkomst: Banker gör en kvar-att-leva-på-kalkyl och kan neka vid liten ekonomisk marginal.
- Begränsad kredithistorik: Personer under 25 år får oftare avslag på grund av kortare anställningstid och få registrerade krediter.
Ett avslag betyder inte alltid att du inte kan låna. Sänk skulderna, öka inkomsten eller vänta några månader efter en kreditupplysning, så förbättras kreditvärdigheten och chanserna vid nästa ansökan.
Hur ansöker man om ett lån online?
Du ansöker helt digitalt via dator eller mobil, och långivaren prövar din återbetalningsförmåga innan du får besked.
- Välj lånebelopp och återbetalningstid. Kortare löptid ger lägre total räntekostnad men högre månadskostnad. De flesta privatlån i Sverige har 5 till 12 års återbetalningstid.
- Fyll i dina person- och kontaktuppgifter. Ange också inkomst, anställningsform och arbetsgivare. Ansökan tar normalt 2 till 5 minuter, och felaktiga uppgifter kan fördröja handläggningen eller leda till avslag.
- Kreditupplysning inhämtas automatiskt. Långivaren hämtar oftast upplysningen via UC, och via en låneförmedlare görs bara en UC-upplysning även om ansökan går till flera banker. Upplysningen avgör vilken ränta och vilket lånebelopp du erbjuds.
- Komplettera med nödvändiga dokument. Vid större lånebelopp kan långivaren begära lönespecifikation, kontoutdrag eller anställningsbevis. De flesta långivare verifierar dock uppgifterna digitalt.
- Signera låneavtalet digitalt. Läs igenom ränta, avgifter, löptid och villkor i låneerbjudandet innan du signerar med BankID. Signeringen är juridiskt bindande och avtalet gäller direkt.
- Utbetalning sker till ditt konto. Efter signeringen överförs pengarna till ett svenskt bankkonto i ditt namn. Läs betalningsplanen så att du vet när första avin förfaller.
Hur mycket kan man låna utifrån sin inkomst?
Hur mycket du kan låna beror främst på inkomst, skuldsättning, anställningsform och kreditvärdighet. Långivarna anser att skuldbetalningarna per månad inte bör överstiga 20 till 25 % av nettoinkomsten.
| Månadsinkomst | Minsta lånebelopp | Högsta lånebelopp | Typisk månadskostnad |
|---|---|---|---|
| 20 000 kr | 80 000 kr | 120 000 kr | 3 000 - 4 000 kr |
| 25 000 kr | 100 000 kr | 150 000 kr | 3 750 - 5 000 kr |
| 30 000 kr | 120 000 kr | 180 000 kr | 4 500 - 6 000 kr |
| 35 000 kr | 140 000 kr | 210 000 kr | 5 250 - 7 000 kr |
| 40 000 kr | 160 000 kr | 240 000 kr | 6 000 - 8 000 kr |
| 45 000 kr | 180 000 kr | 270 000 kr | 6 750 - 9 000 kr |
| 50 000 kr | 200 000 kr | 300 000 kr | 7 500 - 10 000 kr |
| 55 000 kr | 220 000 kr | 330 000 kr | 8 250 - 11 000 kr |
| 60 000 kr | 240 000 kr | 360 000 kr | 9 000 - 12 000 kr |
| Jämförelsetabell över hur mycket du kan låna utifrån din inkomst. |
Hur mycket kostar ett lån?
Ett lån kostar ränta, uppläggningsavgift och aviavgifter, som tillsammans bildar den effektiva räntan, alltså kreditens faktiska kostnad. Från inkomståret 2026 ger ett lån utan säkerhet inget ränteavdrag enligt Skatteverket, så hela räntan är en kostnad.
Exempel på månadskostnad vid olika lånebelopp
Månadskostnaden beror på lånebelopp, ränta och återbetalningstid.
| Lånebelopp | Genomsnittlig ränta | Löptid | Månadskostnad | Totalkostnad |
|---|---|---|---|---|
| 25 000 kr | 8,90 % | 12 månader | ca 2 185 kr | ca 26 222 kr |
| 50 000 kr | 6,90 % | 5 år | ca 988 kr | ca 59 262 kr |
| 75 000 kr | 6,90 % | 5 år | ca 1 482 kr | ca 88 893 kr |
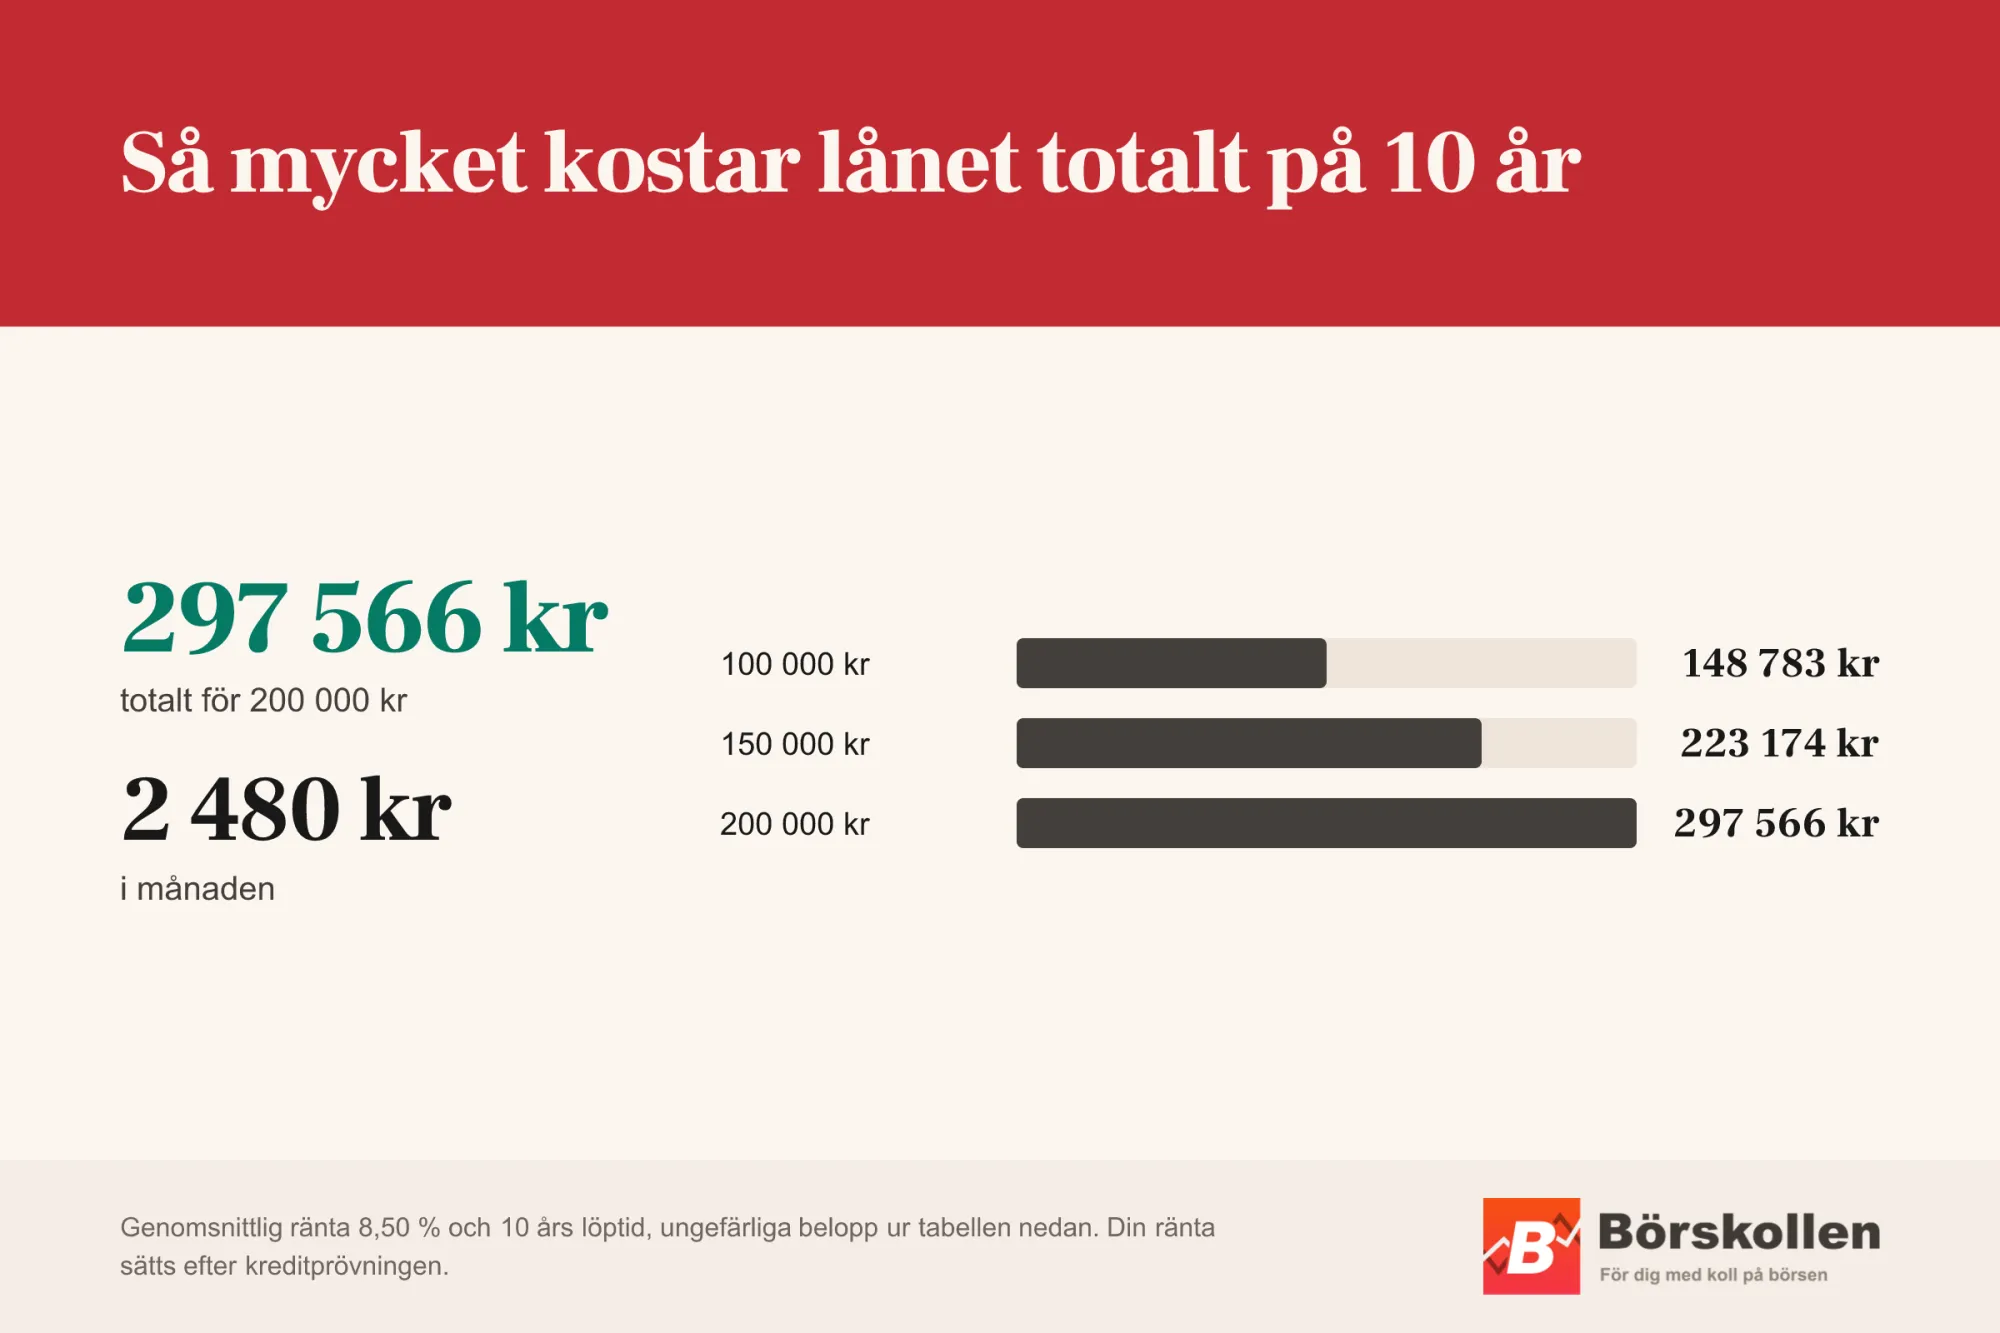
| 100 000 kr | 8,50 % | 10 år | ca 1 240 kr | ca 148 783 kr |
| 150 000 kr | 8,50 % | 10 år | ca 1 860 kr | ca 223 174 kr |
| 200 000 kr | 8,50 % | 10 år | ca 2 480 kr | ca 297 566 kr |
| 200 000 kr | 10,90 % | 12 år | ca 2 495 kr | ca 359 322 kr |
| 250 000 kr | 10,90 % | 12 år | ca 3 119 kr | ca 449 152 kr |
| 300 000 kr | 10,90 % | 12 år | ca 3 743 kr | ca 538 982 kr |
| 300 000 kr | 8,50 % | 15 år | ca 2 954 kr | ca 531 759 kr |
| 400 000 kr | 8,50 % | 15 år | ca 3 939 kr | ca 709 012 kr |
| 500 000 kr | 8,50 % | 15 år | ca 4 924 kr | ca 886 266 kr |
| Jämförelsetabell över genomsnittlig månadskostnad och total kostnad för privatlån vid olika lånebelopp, räntor och löptider. | ||||
Vilka avgifter kan tillkomma för lån?
Utöver räntan kan dessa avgifter tillkomma och påverka den effektiva räntan.
- Uppläggningsavgift. En engångsavgift för att handlägga ansökan och sätta upp lånet, från 0 kr upp till 592 kr beroende på långivare. Låneförmedlare som Enklare, Lendo och Zmarta tar inget betalt för att förmedla lånet, men långivaren du väljer kan ta en uppläggningsavgift. Den betalas vanligtvis på första fakturan och ingår i den effektiva räntan.
- Aviavgift/Administrationsavgift. En månatlig avgift, vanligtvis 20 till 60 kr, som täcker bankens kostnader för att skicka fakturor och hantera betalningar. Många långivare erbjuder gratis e-faktura medan pappersfaktura kostar extra.
- Påminnelseavgift. Högst 60 kr som långivaren får ta ut vid sen betalning, och bara om det avtalats i förväg i låneavtalet. Avgiften täcker långivarens kostnader för att skicka betalningspåminnelser.
- Inkassoavgift. Går lånet till inkasso tillkommer 180 kr för inkassokrav och 170 kr för att upprätta en amorteringsplan, utöver den ursprungliga skulden och dröjsmålsränta.
- Dröjsmålsränta. En extra ränta på förfallna betalningar, vanligtvis högre än den ordinarie låneräntan, som löper från förfallodagen tills skulden är betald.
- Låneskydd/Låneförsäkring. En frivillig försäkring som täcker lånebetalningarna vid arbetslöshet, sjukdom eller dödsfall. Den kostar 2,95 till 7 % av månadsbeloppet, och många långivare ger gratis låneskydd de första 1 till 3 månaderna.
- Förtidsavgift. Vissa långivare tar ut en avgift om du betalar av lånet i förtid, men det är ovanligt för privatlån och de flesta tar inget extra.
- Månadsavgift för särskilda tjänster. Vissa långivare tar extra betalt för SMS-påminnelser, extra kontoutdrag eller telefonservice utöver normal kundservice.
Hur hög ränta har ett lån?
Räntan bestäms av kreditvärdighet, inkomst och lånetyp, och för privatlån utan säkerhet är den effektiva räntan normalt 6 - 20 %. Snitträntan för privatlån är cirka 8,9 % enligt Sveriges riksbank (november 2026), men långivarna skiljer sig mycket.
Ungefärliga nivåer per lånetyp (november 2026):
- Bolån: lägst ränta, eftersom bostaden är säkerhet
- Privatlån utan säkerhet: 6 - 20 %
- Billån med säkerhet: 4 - 8 %
- Snabblån och SMS-lån: 20 - 400 % i effektiv ränta
Jämförelse av räntor för populära lån
| Långivare | Nominell ränta | Effektiv ränta |
|---|---|---|
| Enklare | 4,50 - 22,00 % | 5,07 - 33,62 % |
| Enkelfinans | 4,50 - 22,00 % | 5,07 - 33,62 % |
| Lendo | 4,95 - 22,00 % | 5,07 - 33,62 % |
| Trygga | 4,95 - 21,95 % | 5,07 - 26,50 % |
| Plus 1 | 7,00 - 22,00 % | 12,61 - 19,86 % |
| Klara Lån | 7,90 - 22,00 % | 9,22 - 29,99 % |
| Bolån, genomsnitt för nya avtal i augusti 2026 | 2,78 % | |
| Jämförelsetabell över nominell och effektiv ränta hos ledande långivare på den svenska marknaden 2026. |
Vad är skillnaden mellan nominell och effektiv ränta?
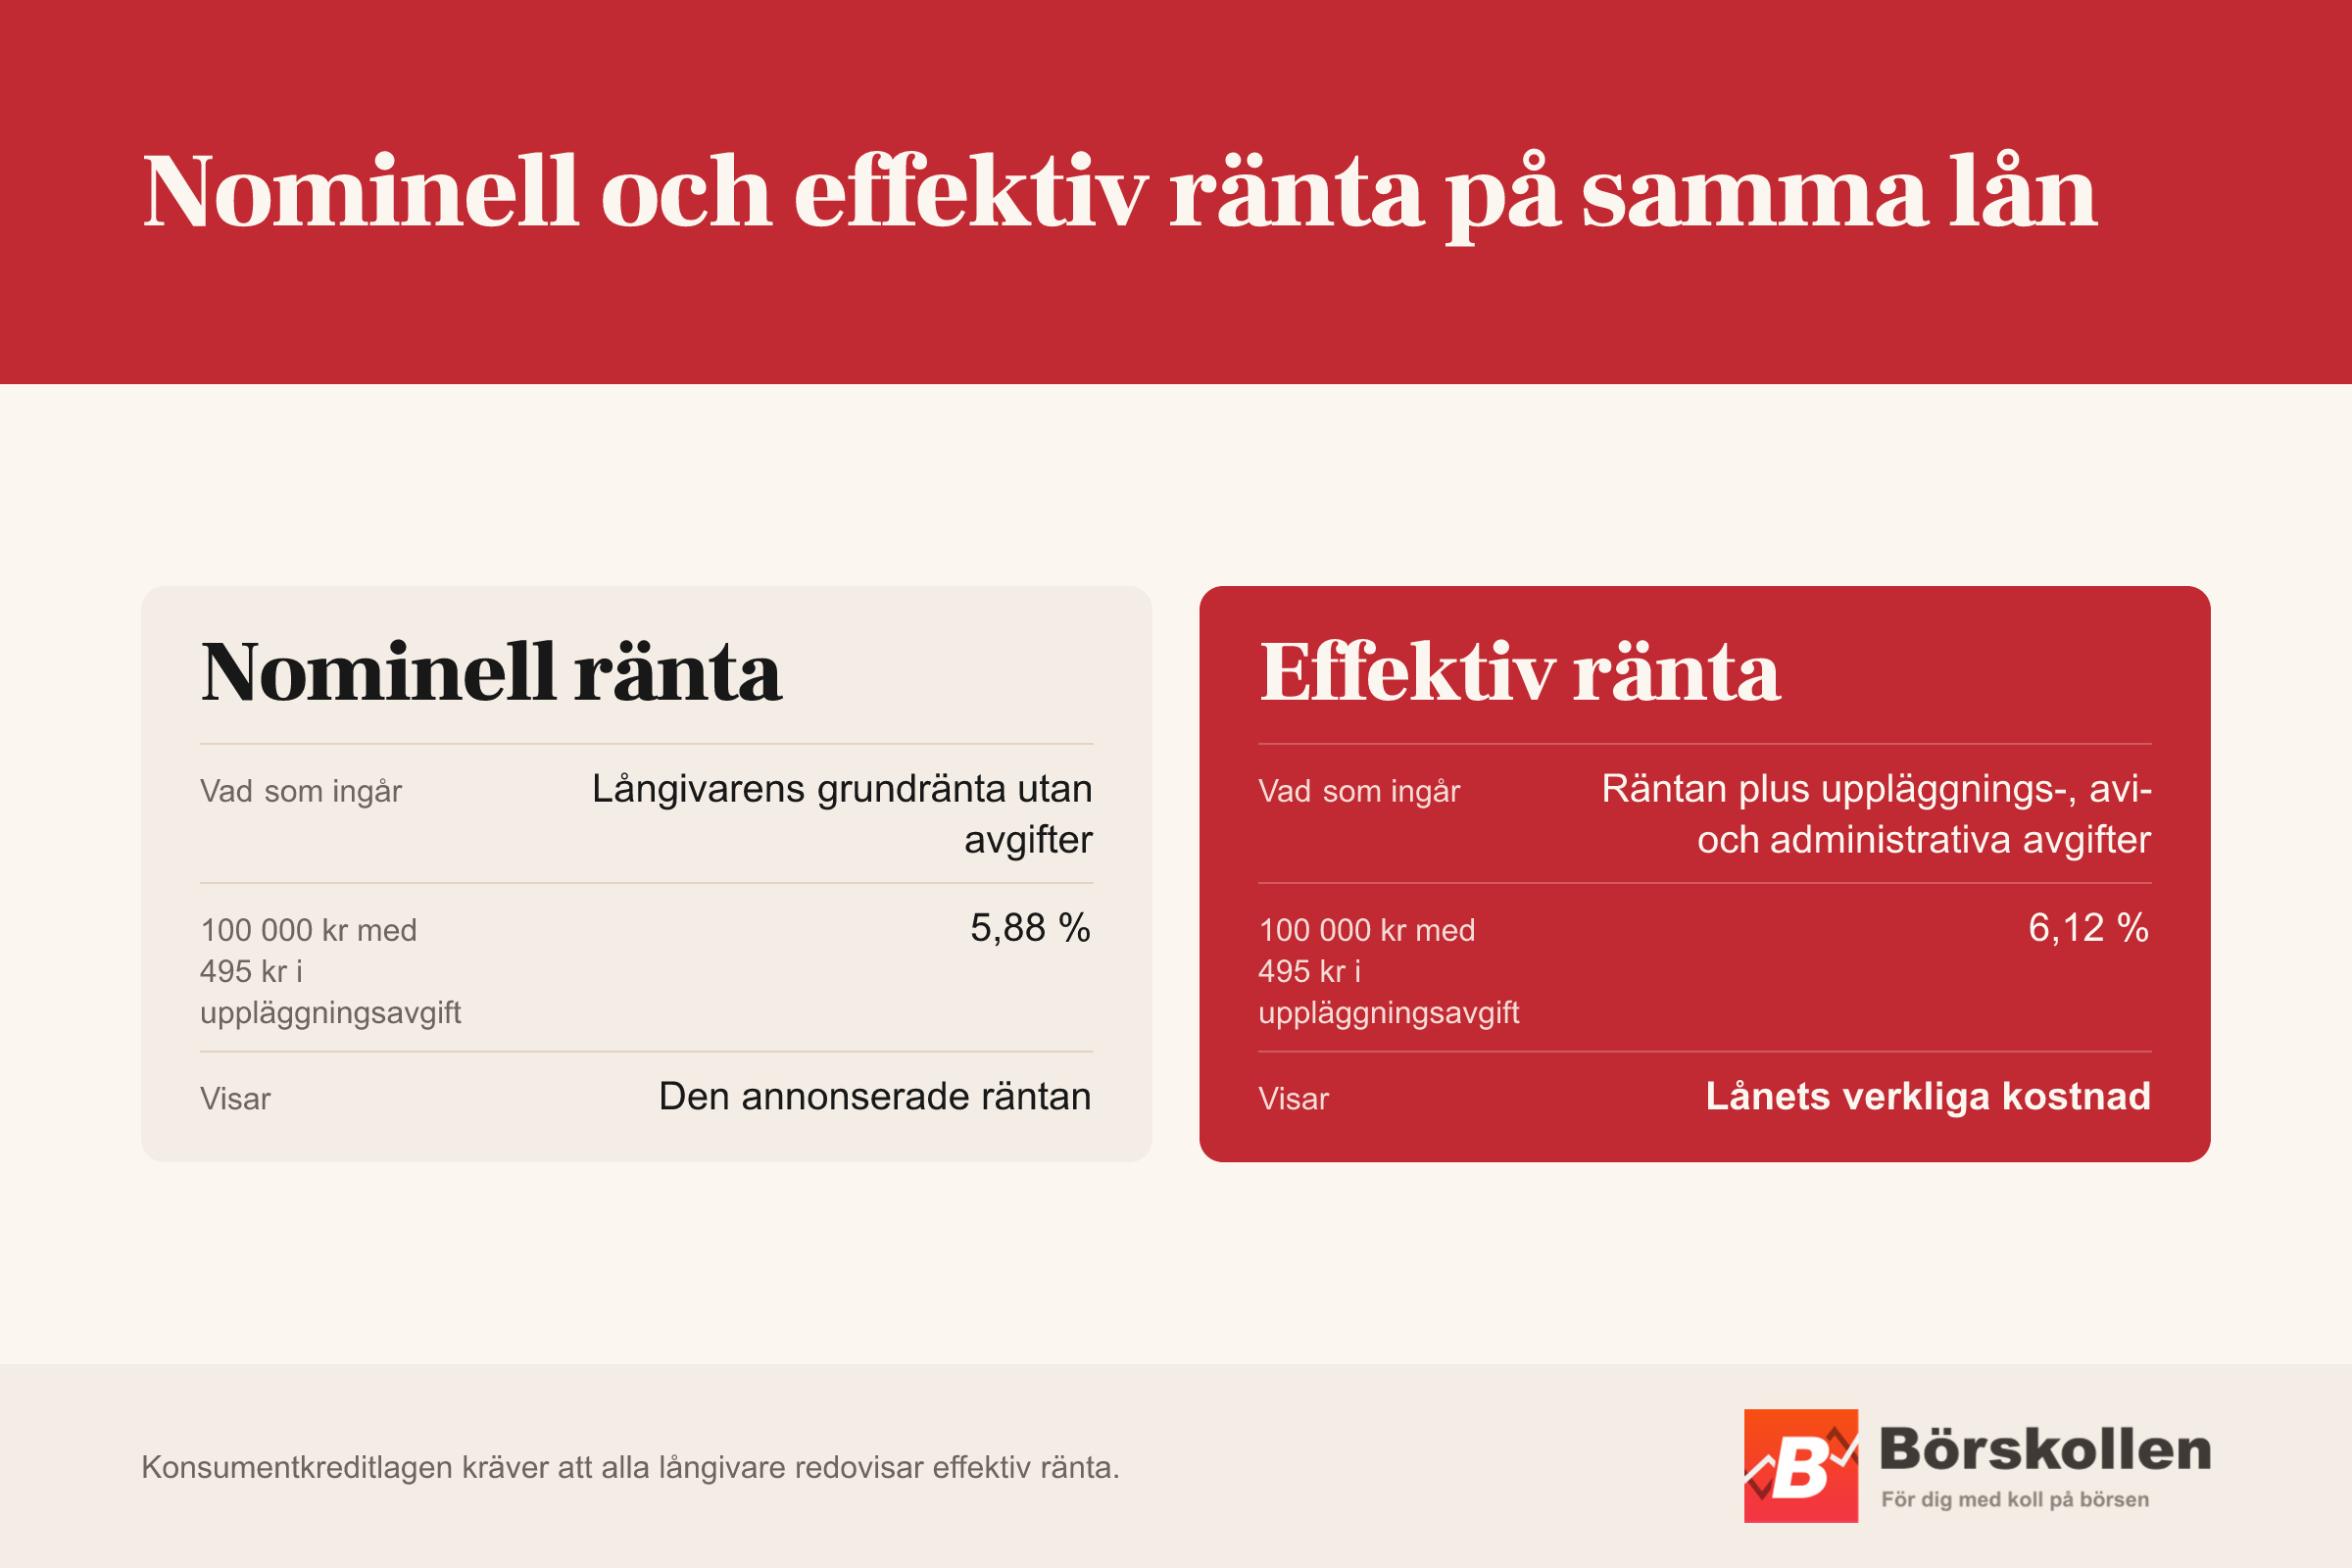
Nominell ränta är långivarens annonserade grundränta utan avgifter. Effektiv ränta inkluderar alla kostnader, som uppläggningsavgift, aviavgift och administrativa avgifter, och är lånets verkliga kostnad.
Konsumentkreditlagen kräver att alla långivare redovisar effektiv ränta för rättvisa jämförelser.
Ett lån på 100 000 kr med 5,88 % nominell ränta och 495 kr uppläggningsavgift får 6,12 % effektiv ränta, eftersom avgiften fördelas över löptiden.
Vilka faktorer påverkar hur hög räntan blir?
Räntan styrs främst av kreditvärdighet, inkomst, skuldkvot, lånebelopp och återbetalningstid. De avgör långivarens riskbedömning, och lägre risk ger lägre ränta.
- Kreditvärdighet: Viktigast. Hög kreditvärdighet ger lägre ränta och öppnar för lån med låg ränta, medan betalningsanmärkningar ofta ger räntor över 15 %.
- Inkomstnivå och stabilitet: Fast anställning och regelbunden inkomst ger bättre villkor än tillfälliga uppdrag.
- Lånebelopp: Större lån kan ge lägre ränta än mindre, eftersom långivarens kostnad fördelas över en större summa.
- Återbetalningstid: Längre löptid ger högre total räntekostnad, eftersom långivarens risk ökar över tid.
- Befintliga skulder: Hög skuldkvot minskar kreditutrymmet och ger ofta sämre räntevillkor.
- Kredithistorik: Lång, positiv betalningshistorik premieras, medan unga låntagare och personer med kort kredithistorik ofta får något högre ränta.
- Marknadsränta: Rörlig ränta följer Riksbankens styrränta, som under 2025 varierat mellan 1,75 - 2,50 %.
- Lånetyp: Lån med säkerhet, som bostad eller bil, har lägre ränta än blancolån.
Har lån rörlig eller fast ränta?
De flesta privatlån i Sverige har rörlig ränta, som kan ändras under löptiden. Den följer Riksbankens styrränta och påverkar både månadskostnad och totalkostnad.
Vissa långivare erbjuder fast ränta, oförändrad under hela avtalstiden. Den ger förutsägbarhet men ofta något högre kostnad, eftersom långivaren tar ränterisken.
| Räntetyp | Egenskaper | Fördelar | Nackdelar |
|---|---|---|---|
| Rörlig ränta | Justeras utifrån Riksbankens styrränta | Lägre ränta när marknadsräntan sjunker | Högre kostnad vid räntehöjning |
| Fast ränta | Låses under hela löptiden | Trygghet och förutsägbarhet | Ofta högre initial ränta |
Vilka olika typer av lån finns det?
De vanligaste lånetyperna är privatlån, billån, samlingslån, kreditkort, bolån och P2P-lån. De skiljer sig i säkerhet, ränta och vad de passar till.
| Lånetyp | Säkerhet | Ränta | Passar när |
|---|---|---|---|
| Privatlån | Ingen | Beror på kreditvärdigheten | Du vill använda pengarna fritt |
| Billån | Bilen eller ingen | Lägre med bilen som säkerhet | Du köper bil |
| Samlingslån | Oftast ingen | Lägre än på de krediter du samlar | Du har flera dyra krediter att samla |
| Kreditkort | Ingen | Hög efter den räntefria perioden | Du gör mindre köp och betalar direkt |
| Bolån | Bostaden | Lägst | Du köper villa, radhus eller bostadsrätt |
| P2P-lån | Kreditvärdigheten avgör | Konkurrenskraftig mot privatlån | Du har god kreditvärdighet och vill undvika banker |
Privatlån
Privatlån (även kallat blancolån) är lån utan säkerhet som du kan använda fritt, till exempel för bilköp, renovering, utbildning eller samlingslån. Du lånar 5 000 till 800 000 kr på 1 till 20 år. Räntan varierar i snitt mellan 6,00 och 20,00 % beroende på kreditvärdighet.
Ungefär 1,4 miljoner svenskar, omkring var fjärde vuxen, har ett aktivt privatlån. Låntagare med stark kreditvärdighet får betydligt lägre ränta än snittet.
Vanliga användningsområden:
- Samla lån och sänka månadskostnaden
- Bilköp utan kontantinsats
- Renovering av bostad
- Utbildning, certifieringar eller kurser
- Oförutsedda kostnader utan sparbuffert
Privatlån finns också som renoveringslån, båtlån, billån utan säkerhet eller studielån utanför CSN.
Billån
Billån finansierar bilköp. Valet står mellan ett lån med bilen som säkerhet och ett privatlån utan säkerhet. Valet påverkar räntan och när du kan sälja bilen.
| Billån | Med säkerhet | Utan säkerhet |
|---|---|---|
| Säkerhet | Bilen är pant med kreditspärr i vägtrafikregistret | Ingen, du äger bilen |
| Sälja bilen | Först när lånet är löst | När du vill |
| Ränta | Lägre | Något högre och individuell efter kreditvärdigheten |
| Vanligt vid | Köp av nya bilar hos banker och återförsäljare | Köp från privatpersoner och bland yngre låntagare |
Samla lån
Ett samlingslån, även kallat hopbakslån, samlar flera lån och krediter i ett enda lån.
- Månadskostnaden kan sjunka med 10 till 30 % när du väljer att samla lån, beroende på räntan på dina tidigare krediter.
- De flesta samlingslån är privatlån utan säkerhet, alltså utan pant.
- Räntan för samlingslån är oftast 6 till 10 %.
- Krediter på totalt 180 000 kr med 17 % genomsnittlig ränta kan samlas till ett lån med 8,5 % ränta.
- Med 10 års löptid minskar den totala kostnaden då med cirka 107 600 kr.
- Du får färre fakturor och kan förbättra kreditvärdigheten över tid.
- Samlingslån passar vid många småkrediter, kontokortsskulder eller dyra snabblån, så länge återbetalningsförmågan är stabil.
Kreditkort
Kreditkort är ett kortfristigt lån med upp till 56 dagars räntefri kredit. Därefter tillkommer ofta en hög effektiv ränta på 15 - 25 %, vilket gör kortet olämpligt för större eller långvariga skulder.
Kreditkortet passar bäst för mindre köp som du kan betala direkt. Kontantuttag och utlandsköp kostar ofta extra, till exempel 1 - 3 % i uttagsavgift och valutapåslag. De bästa kreditkorten kombinerar låg ränta, lång räntefri period och bonus på alla köp.
Bolån
Bolån är lån med bostaden som säkerhet, vanligtvis för köp av villa, radhus eller bostadsrätt. Sedan 1 april 2026 får bolånet enligt svensk lag vara högst 90 % av bostadens marknadsvärde vid köp, och resten är kontantinsats. Det genomsnittliga bolånet i Sverige är cirka 1,3 miljoner kronor.
Bolån har lägst ränta på lånemarknaden eftersom bostaden som säkerhet minskar långivarens risk. Räntan för bolån kan vara rörlig och följa Riksbankens styrränta, eller bunden med kostnadskontroll under vald bindningstid.
Återbetalningstiden kan vara upp till 50 år, och amorteringen beror på belåningsgraden. Sedan 1 april 2026 är det skärpta amorteringskravet för bolån över 4,5 gånger bruttoårsinkomsten borttaget. Reglerna står nu i lag i stället för i Finansinspektionens föreskrifter. Syftet är att minska hushållens skuldsättning och skapa långsiktig finansiell stabilitet.
Vad är en låneförmedlare och när ska man använda en?
En låneförmedlare är en mellanhand där du jämför erbjudanden från flera banker och långivare samtidigt med en enda kreditupplysning. Låneförmedlare som Enklare, Lendo och Enkelfinans samarbetar med 40 långivare, vilket ökar chansen att hitta lägsta möjliga ränta.
Att använda en låneförmedlare kostar inget för dig, eftersom förmedlaren får ersättning från banken först när du tecknar ett lån.
Använd en låneförmedlare när du vill:
- Jämföra många långivare utan flera kreditupplysningar
- Spara tid med en enda gemensam ansökan
- Förhandla fram bättre villkor med konkurrerande erbjudanden
- Skydda kreditvärdigheten med bara en upplysning hos UC
Låna pengar till aktier
Värdepapperskredit är ofta det lämpligaste lånet för aktieköp, eftersom befintliga investeringar är säkerhet och du bara betalar ränta på utnyttjat belopp. Undvik konsumtionslån och kreditkort för aktieköp, som har högre ränta och sämre villkor.
Den som vill låna pengar för att investera i aktier kan få högre avkastning men tar också ökad risk. Därför är det viktigt att välja rätt typ av lån.
P2P-lån (låna av privatpersoner)
P2P-lån (peer-to-peer-lån) innebär att du lånar direkt från privatpersoner via digitala plattformar i stället för från banker. Plattformen sköter automatiskt kreditbedömning, avtal och betalningar mellan låntagare och investerare.
Räntan sätts efter risknivå och kreditvärdighet, ofta 5 - 15 %, vilket är konkurrenskraftigt mot vanliga privatlån. Utan bankernas marginaler kan låntagare få lägre ränta och investerare högre avkastning än vid traditionellt sparande.
Internationellt växer P2P-marknaden, men i Sverige är modellen begränsad av striktare regelverk och krav från Finansinspektionen.
P2P-lån passar främst låntagare med god kreditvärdighet som söker alternativ till banker, och investerare som vill sprida risken över flera låntagare.
Vad händer om jag inte kan betala tillbaka ett lån?
Kan du inte betala tillbaka ett lån följer påminnelser och avgifter, sedan inkasso och betalningsanmärkning, och det kan sluta med Kronofogden och löneutmätning. Från första missade betalningen till Kronofogden tar det vanligtvis flera månader, vilket ger dig tid att hitta lösningar.
- Försenad betalning och påminnelse: Långivaren skickar en påminnelse 5 - 10 dagar efter förfallodagen, och en påminnelseavgift på högst 60 kr kan tillkomma. Betalar du nu påverkas inte kreditvärdigheten.
- Inkassokrav: En obetald skuld går vidare till ett inkassobolag, och en inkassoavgift på högst 180 kr samt dröjsmålsränta tillkommer. Inkassobolaget kan ibland erbjuda en avbetalningsplan för att undvika vidare åtgärder.
- Betalningsanmärkning registreras: Efter cirka fyra veckor utan betalning registreras en anmärkning hos UC, Bisnode eller Creditsafe. Den ligger kvar i tre år och sänker kreditvärdigheten inför nya lån, abonnemang och hyresavtal.
- Kronofogden tar över: Betalas skulden ändå inte kan Kronofogden utfärda betalningsföreläggande och besluta om löneutmätning eller utmätning av tillgångar.
- Avbetalningsplan som alternativ: Du kan förhandla med långivaren eller inkassobolaget om en avbetalningsplan utifrån din betalningsförmåga.
- Skuldsanering som sista utväg: Vid långvariga skulder kan du ansöka om skuldsanering hos Kronofogden. Du betalar då enligt en plan i upp till fem år, sedan kan resten skrivas av.
Vilka rättigheter har man som låntagare?
Som låntagare har du lagstadgade rättigheter som skyddar dig mot oskäliga villkor. De viktigaste är 14 dagars ångerrätt, rätt att lösa lånet i förtid, räntetak och kostnadstak sedan mars 2025 samt rätt att klaga hos konsumentmyndigheter.
- Ångerrätt (14 dagar): Ångrar du lånet inom 14 dagar enligt Konsumentkreditlagen betalar du bara tillbaka lånebeloppet och ränta för dagarna lånet varit aktivt.
- Rätt att betala av i förtid: Du kan när som helst lösa lånet, med högst en eventuell förtidsavgift, och sänker då den totala räntekostnaden.
- Räntetak: Sedan mars 2025 får den nominella krediträntan på konsumentlån vara högst 20 procentenheter över referensräntan, alltså 22,00 % (november 2026).
- Kostnadstak: Du betalar aldrig mer än det dubbla lånebeloppet totalt.
- Rätt till klagomål och prövning: Tvister kan anmälas till Allmänna reklamationsnämnden (ARN), och Konsumentverket ger kostnadsfri vägledning.
- Ekonomisk rådgivning: Kommunens budget- och skuldrådgivning hjälper gratis vid betalningsproblem eller skuldsanering.
Vad är Konsumentkreditlagen?
Konsumentkreditlagen skyddar konsumenter vid lån och krediter genom krav på långivarnas information, kreditprövning och villkor. Långivaren måste göra en noggrann kreditprövning före lånet för att undvika överskuldsättning.
Sedan mars 2025 har lagen räntetak på 20 procentenheter över referensräntan och kostnadstak på det dubbla lånebeloppet. Lagen ger 14 dagars ångerrätt och kräver tydlig information om kostnader och villkor före avtalet.
Källor
- Enklare, startsidan, Privatlån, Samla lån, Villkor för låneansökan
- Enkelfinans, startsidan
- Lendo, Privatlån
- Plus 1, Samlingslånet direkt, Samla lån
- MedMera Bank, Privatlån och Räntegaranti
- Lån & Spar Bank, Privatlån
- Bank Norwegian, Privatlån
- Konsumenternas bank- och finansbyrå, Konsumtionslån, Kreditprövning och kreditupplysning
- Skatteverket, Ränteavdrag
- Konsumentverket, Låna pengar
- Riksdagen, Konsumentkreditlag (2010:1846)
- Sveriges riksbank, Styrränta, in- och utlåningsränta
- Regeringen, Nya lagändringar ska ge fler möjlighet att äga sin bostad
- SCB, Finansmarknadsstatistik augusti 2026
Uppgifterna kontrollerades 14-23 oktober 2026.